Le 19 novembre, Oliver Wyman a annoncé un accord pour acquérir Synpulse, un cabinet technologique au service des banques, des assureurs et des gestionnaires de patrimoine. La société de Marsh prévoit une finalisation au début de 2027, sous réserve des autorisations réglementaires et des conditions habituelles. Les deux entreprises ont déjà constitué des équipes communes sur plusieurs projets. Un propriétaire commun pourrait planifier et commercialiser ces missions dans une seule structure. Pour un client qui engage des spécialistes chargés de modifier des systèmes devant rester en service pendant une migration, cette évolution peut changer la façon de contracter et d’attribuer les responsabilités. Annonce d’Oliver Wyman · Annonce de Synpulse
Les modalités de l’opération restent confidentielles. L’acquéreur indique que Synpulse emploie environ 1 200 personnes sur plus de vingt sites et que ses équipes continueront à travailler en Amérique du Nord, en Europe et en Asie après la finalisation. Ces effectifs donnent une indication observable sur l’ampleur de l’opération. Oliver Wyman pourrait prendre en charge davantage de projets, depuis le choix des changements jusqu’à leur mise en œuvre, leur validation et la formation des personnes chargées de les maintenir. La valeur dépendra du maintien des spécialistes et de la clarté de leurs responsabilités.
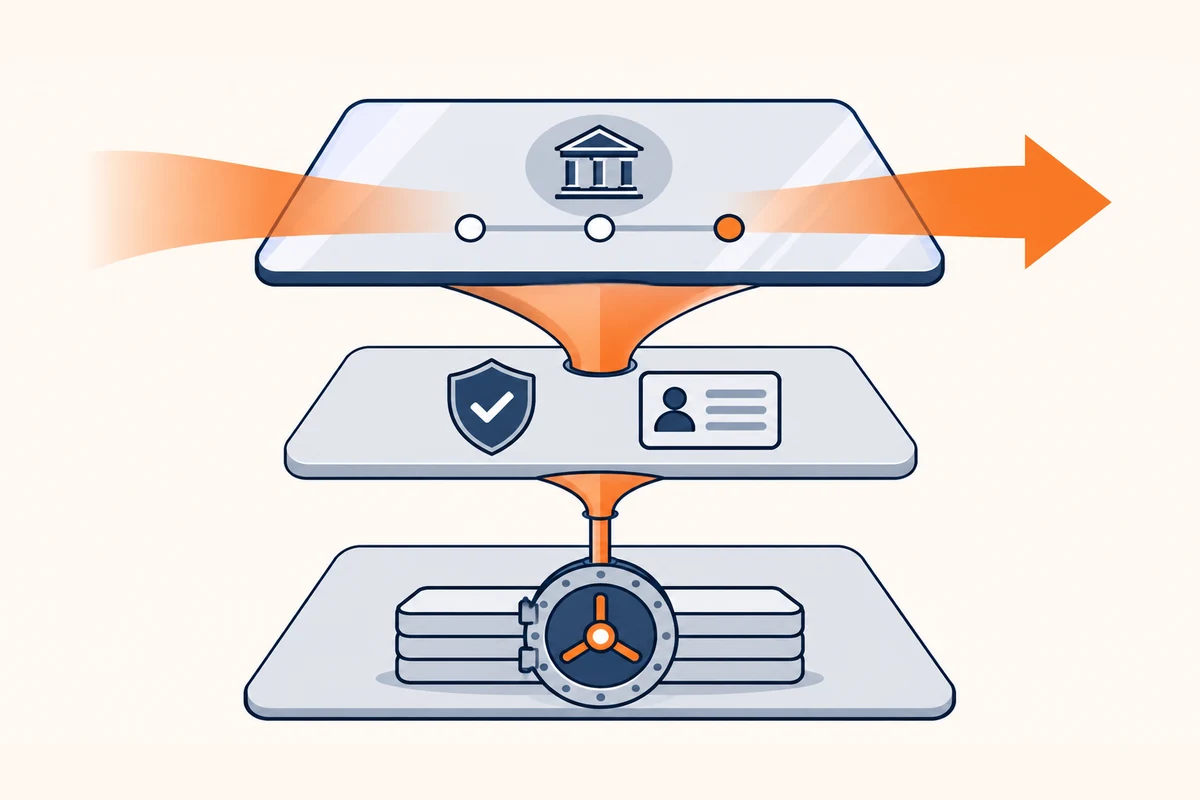
Une banque qui veut accélérer l’ouverture d’un compte peut découvrir que les délais viennent du formulaire numérique, du contrôle d’identité et de l’intégration des informations au système bancaire central. Une refonte de l’interface peut améliorer la présentation tout en laissant les contrôles et la saisie aussi lents qu’avant. Les ingénieurs et les équipes opérationnelles qui devront faire passer le changement en production peuvent exposer ce problème tôt dans le projet. Ce cas fictif illustre la proposition commerciale du rapprochement.
Une équipe plus grande élargit les obligations de livraison#
Synpulse a été fondée en 1996. L’annonce décrit des activités de technologie, de conception et d’exploitation pour les établissements financiers. Elle identifie Synpulse8 comme la division technologique et mentionne un réseau de plus de cent partenaires. Les grandes institutions financières s’appuient déjà sur des logiciels et services fournis par plusieurs entreprises. Une équipe de conseil peut devoir composer avec les contrats et plateformes existants avant de remplacer un seul composant. La gestion de ces relations peut être aussi importante que le développement de nouvelles fonctionnalités. Présentation de Synpulse
Marsh a publié un chiffre d’affaires consolidé d’environ 27 milliards de dollars en 2025. Une présentation aux investisseurs annonce 3,6 milliards de dollars de chiffre d’affaires annuel et plus de 7 000 professionnels pour Marsh Management Consulting, périmètre qui comprend Oliver Wyman, NERA Economic Consulting et Lippincott. Ces données éclairent la taille de l’activité à laquelle appartient l’acquéreur. La part des missions d’Oliver Wyman consacrée à l’implémentation, le chiffre d’affaires de Synpulse et le nombre de clients communs restent inconnus. Diviser le chiffre d’affaires du pôle de conseil par les effectifs de Synpulse mélangerait deux périmètres et éclairerait peu le prix de l’opération. Résultats annuels de Marsh · Présentation aux investisseurs de Marsh
Le projet d’acquisition de CR3 Partners, annoncé en mai, offre un point de comparaison. Oliver Wyman prévoyait d’accueillir 62 professionnels d’un cabinet spécialisé en restructuration et en redressement. Intégrer environ 1 200 personnes pose une question d’une autre ampleur. Synpulse possède des équipes dans plusieurs régions et aide des établissements réglementés à mener des transformations technologiques. La comparaison met en lumière les compétences et les organisations à intégrer. Les conditions financières nécessaires à une comparaison des prix restent privées. Annonce de l’opération CR3
Les sociétés disent avoir déjà réuni leurs collaborateurs sur plusieurs projets. Cette expérience permet d’évaluer ce que change un propriétaire commun. Une planification partagée permet-elle de mobiliser plus tôt les spécialistes rares ? Le client obtient-il un seul périmètre contractuel pour la conception et la mise en œuvre ? Le responsable de l’implémentation peut-il modifier la conception quand une répétition révèle une faiblesse ? Deux entreprises partenaires peuvent parfois répondre à ces besoins grâce à un bon contrat et à une relation solide. L’achat crée de la valeur s’il rend cette coordination régulière d’un projet à l’autre.
Consultancy.eu rapporte que Synpulse doit conserver sa marque et sa direction, tandis que les parties n’ont pas détaillé l’intégration à long terme. Les équipes locales connaissent les clients, les systèmes existants et leurs exigences. Elles savent expliquer des décisions à des responsables du risque et des opérations dans chaque région. Cette continuité a de la valeur, à condition que les incitations commerciales concordent. Si une équipe de stratégie est récompensée pour la vente d’un projet alors que les dépassements incombent à une autre, le client fera encore face à des objectifs divergents. Reportage de Consultancy.eu
Une migration de système bancaire montre ce que les clients achètent#
La collaboration de Synpulse avec la banque australienne Judo Bank illustre la valeur de la mise en œuvre. En 2025, les partenaires ont annoncé l’achèvement d’une étape de transformation du système central. En 2026, une responsable de la livraison de Judo a décrit une migration de deux ans. Le cas présenté par le fournisseur et son client concerne un projet précis, avec son périmètre et ses systèmes de départ. Il établit un type de mission réalisé par Synpulse. Il faudrait connaître les coûts, les niveaux de service et une base de comparaison pour en tirer une mesure générale de la performance. Annonce du projet Judo Bank · Étude de cas Judo Bank
Un système central conserve les enregistrements dont dépendent d’autres services. Son remplacement peut toucher les soldes, les historiques, les règles de comptabilisation, les identifiants, les rapprochements et les rapports en aval. Avant la recette, la banque doit vérifier que les mêmes événements produisent les résultats attendus dans les conditions rencontrées avec les données réelles. Les exemples propres testent le scénario courant. Des exceptions comme un champ historique manquant ou une opération corrigée révèlent si la migration et le rapprochement couvrent le fonctionnement actuel. Les spécialistes métier et les ingénieurs doivent s’accorder sur leur traitement.
La preuve de continuité peut prendre beaucoup de temps même quand les nouvelles fonctions se démontrent facilement. Un plan de mise en production peut fixer un délai de rapprochement, une capacité de revue manuelle et un point de décision pour revenir au système précédent. Les équipes de livraison peuvent estimer l’effort à partir de la taille des répétitions et des écarts constatés. Les responsables de la planification peuvent alors adapter budget et périmètre avant la semaine de bascule. L’intérêt d’une équipe intégrée tient à la capacité de faire remonter un résultat opérationnel à temps pour modifier une décision de direction.
Supposons que 99,9 % des comptes concordent lors d’une répétition et que les écarts concernent quelques emprunteurs dont les conditions d’intérêt ont changé lors d’une ancienne mise à niveau. Le taux global apporte peu d’éléments pour décider de lancer le nouveau système. Les dossiers restants peuvent être faciles à traiter un à un ou révéler une règle qui produira de nouveaux écarts le mois suivant. Le responsable métier doit trancher, tandis que l’ingénieur reproduit et valide la correction. Un plan commun permet au commanditaire de choisir une bascule plus limitée ou un report en mesurant les effets. Ce cas fictif montre pourquoi une recette dépend du travail des spécialistes autant que de leur nombre.
Le choix d’un prestataire porte aussi sur les semaines qui suivent le lancement. Une équipe peut repérer un traitement supplémentaire lié à une conversion ou un décalage entre ce qu’affiche le poste d’un agent et le relevé d’un client. La correction peut prendre un développeur qui connaît le logiciel, un salarié autorisé à approuver le changement et un responsable des opérations chargé du rapprochement. Le client paie pour que ces personnes puissent collaborer, même si le changement final se résume à un champ enfin correct.
Synpulse cite les systèmes centraux, les plateformes de gestion de patrimoine et la transformation réglementaire parmi ses spécialités. Un historique de projets peut raccourcir le diagnostic, car les consultants connaissent les questions de propriété des données et de dépendances. Il soulève aussi une question d’achat. Le client doit pouvoir déterminer si une relation rémunérée influence le choix d’un logiciel et s’il peut sélectionner une technologie hors du réseau habituel du prestataire. Les compétences et l’indépendance comptent lorsqu’une recommandation devient un contrat de plusieurs années. Activité bancaire de Synpulse
L’économie dépend du lien entre la vente et l’affectation des équipes#
Le rapprochement peut étendre le type de contrats auxquels Oliver Wyman répond. Une banque peut commander une évaluation, puis engager des travaux d’achat, de migration et de préparation opérationnelle. Ces étapes ont souvent des budgets et des risques différents. Une estimation peut prévoir plusieurs années de travail. Le contrat de livraison est remporté lorsque le périmètre, les contrôles du client et les conditions commerciales sont acceptés. Distinguer propositions, contrats signés, travail livré et chiffre d’affaires reconnu aide à évaluer les débouchés de l’ensemble.
Les relations de Synpulse constituent un deuxième canal. Une équipe qui aide une banque à déployer une plateforme de paiement peut rencontrer une question sur le coût d’une expansion régionale. Oliver Wyman peut posséder les compétences stratégiques utiles. Un propriétaire commun peut donner aux équipes une raison de s’associer sur le même compte. Le succès exige des incitations liées aux résultats pour le client. Ce dernier peut préférer commander un lot à la fois, notamment pour conserver une supervision indépendante.
Les modes de facturation déterminent qui supporte l’incertitude. Un forfait de migration peut donner de la visibilité au client tout en obligeant le prestataire à prendre en charge du travail supplémentaire si les données s’écartent fortement de la spécification. La régie peut réduire l’exposition du cabinet et accroître la variabilité de la facture du client. Des effectifs plus larges permettent de travailler en parallèle si les compétences nécessaires sont disponibles. La rareté d’experts d’un système donné exerce une pression sur les délais et les marges.
Le client peut également acheter les prestations par étapes. Il peut financer un diagnostic court et utiliser ses livrables dans un appel d’offres, puis commander la migration lorsque les obligations sont claires. Le cabinet qui a vu le système peut établir une offre plus précise. Le client garde la possibilité de choisir un autre intégrateur. Pour l’acquéreur, une partie du chiffre d’affaires potentiel reste à gagner. Si le client retient les deux équipes après le diagnostic, sa décision apporte un indice concret sur le prix et le savoir-faire proposés.
Les marges dépendent aussi du temps entre deux missions, des rémunérations et de la nature des prestations. Garder des spécialistes disponibles facilite la prise de contrats à bref délai. Leur disponibilité coûte tant qu’ils attendent une mission. Déplacer des personnes entre les régions peut soutenir de grands programmes, avec des exigences de langue, de connaissance locale et d’habilitation. La coordination du recrutement, de la formation et des affectations peut améliorer l’utilisation des équipes. Des responsables expérimentés doivent rester disponibles lorsqu’un projet exige un arbitrage difficile.
L’annonce ne donne ni prix d’achat, ni mode de paiement, ni chiffre d’affaires ou marge de la cible. Elle ne fixe aucun objectif de revenus communs ni d’économies. L’effectif publié est un indicateur de capacité. Parmi les données financières utiles figureraient les dépenses d’acquisition et la distinction entre croissance provenant de la cible et croissance des activités historiques. Les comptes consolidés peuvent laisser les détails de l’opération confidentiels. Le périmètre comptable doit être lu avant d’interpréter un chiffre de groupe comme une preuve de retour sur investissement.
L’IA devra entrer dans les budgets de tests, d’exploitation et de contrôle#
Les deux parties invoquent les compétences en ingénierie de l’IA. Une institution financière peut employer ces outils pour aider des salariés à trouver une politique approuvée ou préparer des brouillons soumis à validation. L’accès aux informations et le processus d’approbation varient selon l’usage. Résumer des documents publics demande des vérifications différentes d’un système qui exploite des données de comptes pour orienter une offre à un client. Le conseil peut définir les contrôles et les preuves à fournir avant d’affecter des ingénieurs à chaque projet.
Imaginons un assistant qui suggère le document à consulter pour traiter une demande inhabituelle. Il est utile s’il trouve la procédure en vigueur et transmet les cas ambigus à une personne qualifiée. La banque doit savoir qui peut consulter la réponse, quelles sources elle cite et quand une mise à jour devient disponible. En cas de panne, il faut une solution de repli utilisable. Un cabinet d’implémentation peut inscrire ces questions dans les tests et les critères d’acceptation pour relier une bonne démonstration à un déploiement utilisable.
Le retour dépend du dénominateur. Une recherche raccourcie d’une minute en moyenne ne crée un gain que sur les dossiers éligibles à l’assistant. D’autres demandes peuvent nécessiter une vérification supplémentaire. Le système entraîne aussi des frais d’hébergement, de gestion des identités, d’évaluation et d’assistance. Un budget crédible couvre le pilote, l’intégration, les exceptions et l’exploitation. Une baisse du temps de traitement peut s’accompagner d’un coût total supérieur si le service touche trop peu de cas.
Les employés doivent être capables d’expliquer les résultats de leurs outils. Le dossier du projet peut relier une version de politique à la configuration déployée, aux sorties constatées et à une décision de retour en arrière. La banque peut ainsi examiner si un problème vient des entrées, du modèle ou des règles de transfert aux personnes. Un cabinet qui vend une transformation large assume ces tâches dans la mise en œuvre. Leurs coûts peuvent apparaître après un pilote déjà remarqué pour sa rapidité.
L’annonce ne publie ni prix d’une offre commune d’IA, ni volume de déploiements signés, ni mesure de résultats. Un acheteur peut déjà chercher à savoir comment les équipes effectuent la livraison courante. Elles doivent faire le lien entre les bénéfices annoncés, les preuves de leur réalisation, les contrôles de protection et les personnes qui maintiendront le système. L’opportunité commerciale est d’assumer cette part de travail de manière crédible. Lorsque l’IA introduit de nouvelles dépendances, le passage entre décision métier et exploitation prend davantage de valeur.
Un fournisseur unique simplifie certains achats et concentre des dépendances#
Un établissement financier doit savoir qui exécute ses tâches importantes lorsqu’il s’appuie sur des sociétés externes. Les principes du Comité de Bâle sur le risque de tiers couvrent la surveillance des prestataires, la continuité et les plans de sortie. Les règles locales déterminent les obligations concrètes. Confier stratégie, conception et soutien à une même entreprise peut simplifier les contrats et accroître la dépendance envers elle. La question pratique est de savoir si les opérations peuvent continuer quand la relation change. Principes du Comité de Bâle sur le risque de tiers
Le contrat doit rendre les responsabilités lisibles. Le client peut-il consulter les enregistrements qui ont servi au projet ? Qui possède la documentation et les configurations ? Est-il possible de confier l’entretien à un autre prestataire et de lui fournir les pièces nécessaires ? Qui prend le relais si un sous-traitant critique ne peut plus travailler ? Une entreprise de conseil dotée d’un réseau étendu facilite l’accès aux compétences et aux régions. Ces relations rendent d’autant plus importants l’attribution des tâches et les plans de continuité.
L’échéance d’un accord de support rend ce problème concret. Les personnes qui approuvent les changements ont besoin d’un guide d’exploitation actualisé, des accès utiles et de collègues ayant répété la procédure. Un droit contractuel à la documentation apporte peu si les documents décrivent un système remplacé six mois auparavant. Le client peut prévoir un test de transfert à la recette. Une équipe remplaçante doit pouvoir comprendre un incident, identifier le composant en cause et effectuer la prochaine étape approuvée grâce aux documents du prestataire initial.
À des moments importants, un client peut demander une revue indépendante. L’équipe de mise en œuvre peut tester son travail et expliquer ses résultats. Un tiers peut vérifier que les conditions d’essai répondent aux questions de la direction du risque. Une banque peut choisir un prestataire pour le travail quotidien tout en conservant la décision de recette et les droits d’audit. Une intégration utile laisse de la place à ces arrangements, car les dirigeants restent responsables des systèmes de leur établissement.
La rétention des salariés sera observable après la finalisation. Un effectif d’environ 1 200 personnes représente un réservoir d’expérience, mais un client peut dépendre d’une petite partie de ce groupe. Une banque en migration peut avoir besoin du même responsable pendant le premier trimestre d’exploitation. L’annonce prévoit que les salariés continueront à travailler sur trois continents. La suite montrera comment sont gérées les affectations, les remontées d’incidents et les décisions lorsque coexistent des contrats et des hiérarchies distincts.
Marsh intervient dans plusieurs activités liées à la finance. Oliver Wyman et Synpulse travaillent avec des clients et des éditeurs établis. Un réseau élargi donne au cabinet davantage de contreparties possibles. Le client qui évalue une sélection de logiciels, une mise en œuvre et un contrat de support a aussi besoin de connaître les rôles et intérêts en présence. Les annonces exposent les motifs du rapprochement. La gouvernance se jouera dans les engagements pris avec les clients et dans leur exécution.
Les étapes qui éclaireront l’opération#
Les faits établis à ce stade sont un accord, une échéance envisagée au début de 2027 et un projet qui s’appuie en partie sur des missions communes. Le premier jalon sera l’avis de finalisation et les éventuelles conditions communiquées. Les nominations et les modalités de livraison montreront ensuite si les équipes savent se coordonner entre régions tout en assurant la continuité des projets de Synpulse. Les nouveaux contrats ou mises en service gagnés ensemble après la clôture permettront de mieux distinguer l’effet du propriétaire commun des collaborations déjà engagées.
Le bilan financier demandera davantage de temps. Les nouveaux contrats de mise en œuvre peuvent augmenter les revenus et entraîner des coûts de salaire, de formation et de disponibilité des spécialistes. Le périmètre du cabinet peut s’élargir en même temps que ses engagements deviennent plus exigeants. Le maintien des compétences, la valeur des contrats et les résultats des projets livrés aideront à interpréter le rapprochement. Les publications consolidées de Marsh pourront apporter des indications, tandis que l’économie de chaque mission peut rester privée.
Le client peut juger plus tôt qu’un investisseur extérieur. Le commanditaire verra si les responsables métier et techniques partagent le périmètre, si les données sont rapprochées avant la bascule, si l’équipe du risque reçoit les preuves requises et si le prestataire sait traiter les premières difficultés après le lancement. Ces observations montrent si le propriétaire commun réduit les coûts de coordination. Le client y gagne s’il sait qui a décidé, qui a mis en œuvre et qui répondra lorsque le système sera en production.
Oliver Wyman entretenait déjà une relation avec Synpulse. Le projet engage du capital et une responsabilité de gestion dans cette relation. L’ampleur des équipes rend l’opération visible, tandis que le prix reste inconnu. Les banques pourront juger si le nouvel ensemble réalise des changements plus complexes au cœur de leurs opérations et leur donne la visibilité et le contrôle nécessaires pour accepter le travail.